Domain nachlassverwertungen.de kaufen?
Wir ziehen mit dem Projekt
nachlassverwertungen.de um.
Sind Sie am Kauf der Domain
nachlassverwertungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachlassverwertungen.de kaufen?
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **

Ähnliche Suchbegriffe für Umsatzgrenze
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
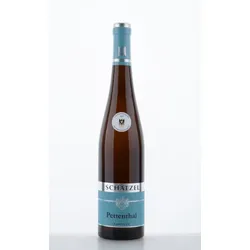
Riesling Pettenthal Kabinett Grosse Lage [Versteigerung] Schätzel 2016Riesling Pettenthal Kabinett Grosse Lage Versteigerung Das Meisterwerk von Weingut Schätzel aus Rheinhessen Die Renaissance des klassischen federleichten Kabinetts hat einen Namen Kai Schätzel. Das Weingut Schätzel aus Nierstein hat in den letzten Jahren eine stilistische Revolution vollzogen die in Rheinhessen und darüber hinaus ihresgleichen sucht. Mit unbändiger Leidenschaft biodynamischer Bewirtschaftung und dem unbedingten Willen das historische Erbe der Region zu neuem Leben zu erwec...94,98 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Eller, Peter: Liquidation der GmbHLiquidation der GmbH , Gesellschaftsrecht - Steuerrecht - Rechnungslegung , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage, Erscheinungsjahr: 20241127, Autoren: Eller, Peter, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 322, Keyword: Auflösung; Besteuerung; GmbH; Insolvenz; Liquidation; Liquidator; Pensionszusagen; Rechnungslegung; Umwandlung, Fachschema: Gesellschaftsrecht~Liquidation, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 18, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
-
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Umsatzgrenze
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
-
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
-
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.